營業稅申報攻略:401、進項扣抵與零稅率
營業稅申報的邏輯是「銷項稅額減進項稅額」——你向客戶收的稅(銷項)減你被供應商收的稅(進項),差額繳給國庫。理解這個減法,401 表與各種情境(零稅率、進口、溢付)就都讀得懂。
申報的基本框架
- 期別:每兩個月一期(單數月 15 日前申報上期)。
- 銷項:開出的發票(含三聯與二聯)稅額合計。
- 進項:取得的進項憑證(三聯發票、收銀機發票)可扣抵稅額合計。
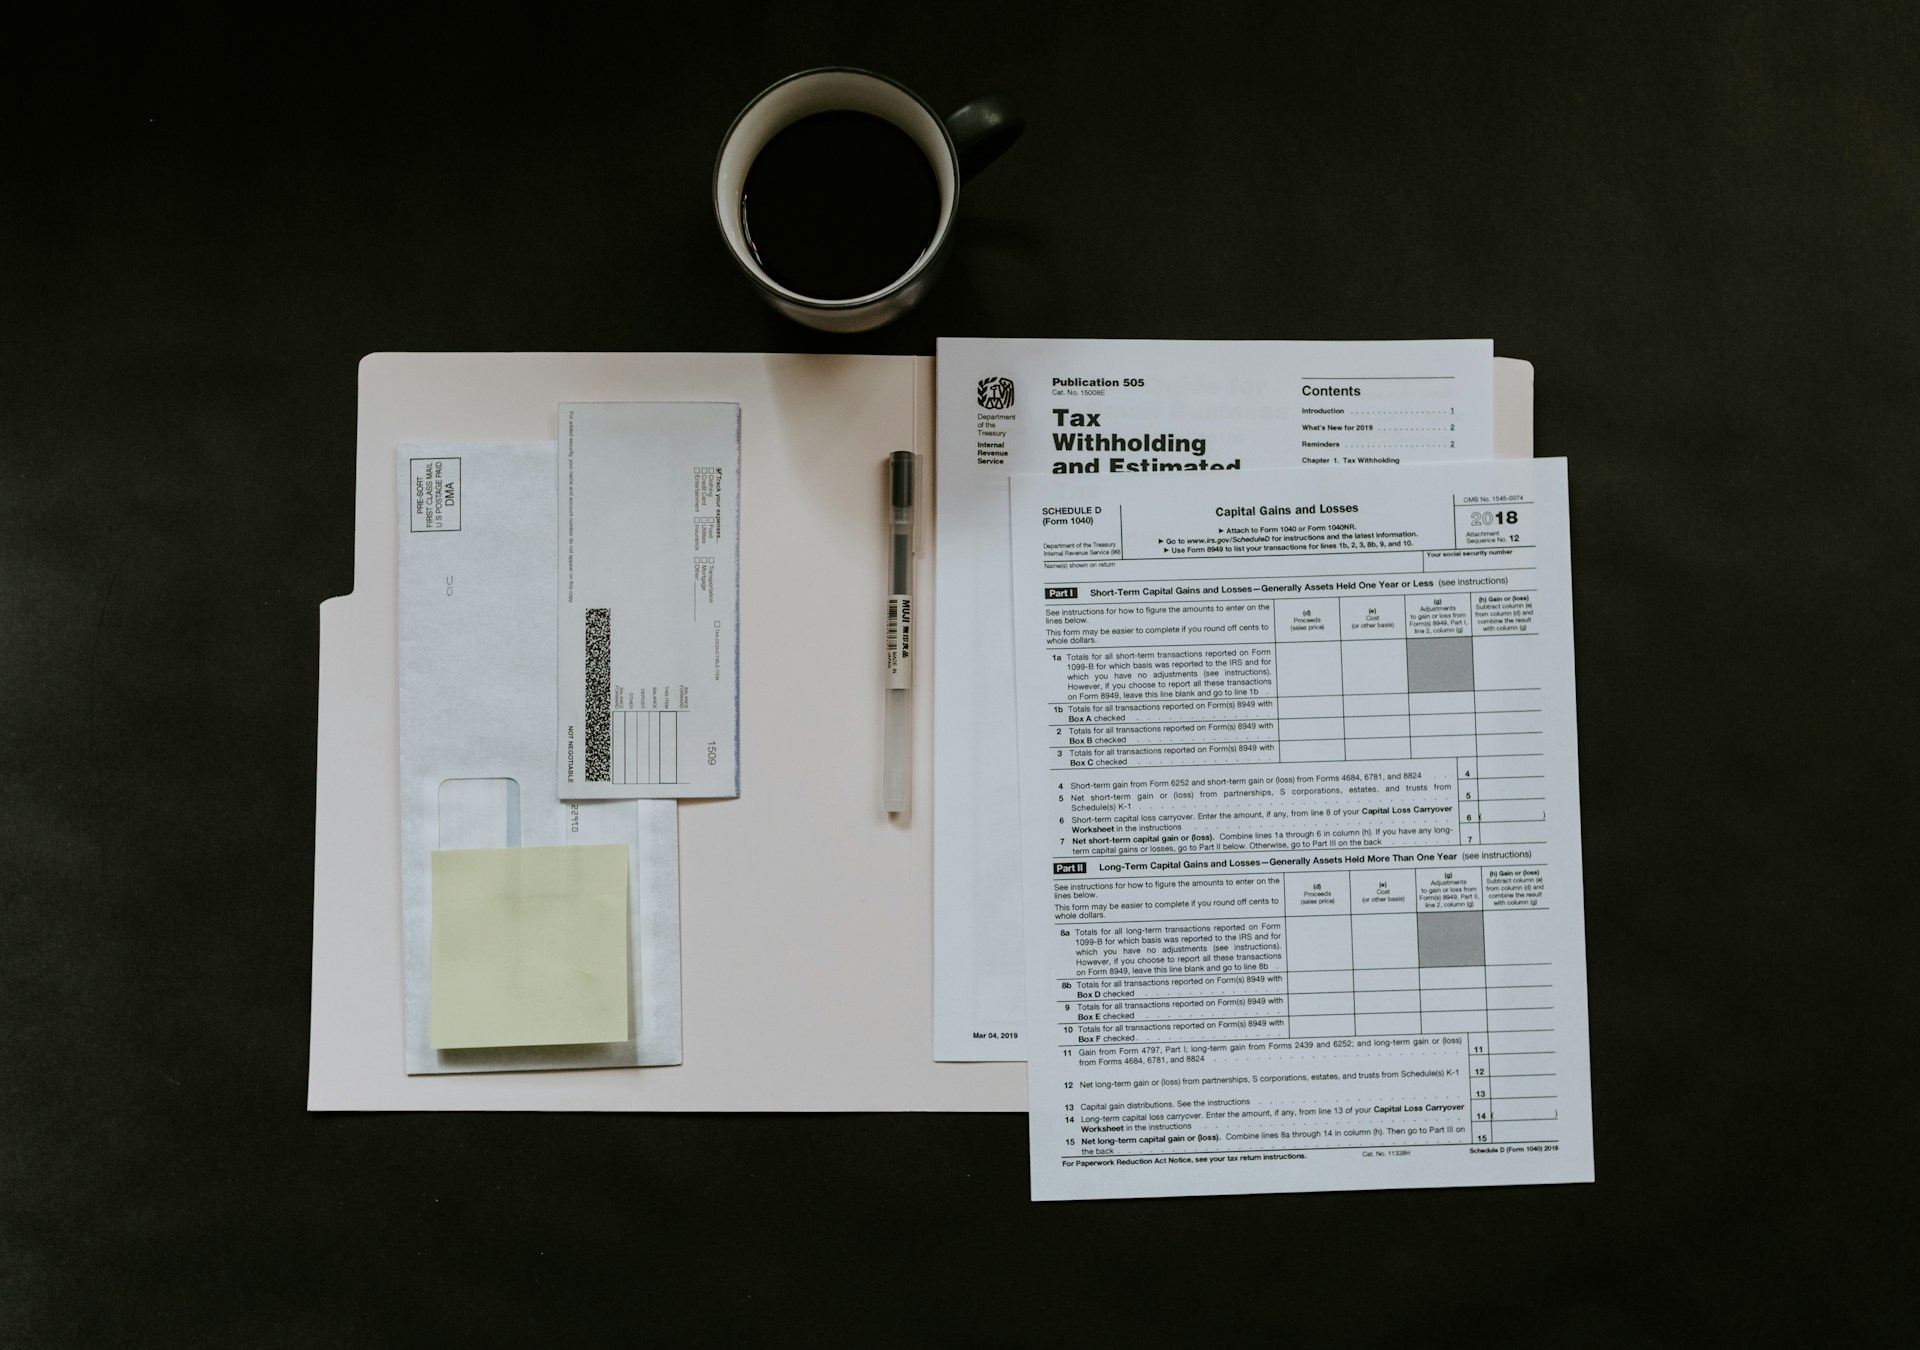
- 401 表:申報的主表——銷項、進項、應納(或溢付)稅額的總表,看懂這張表等於看懂自己的稅務體質。
進項扣抵的三個規則
- 憑證形式:載有統編的統一發票才能扣——收據(多數)不行(憑證紀律見憑證清單)。
- 與業務相關:交際應酬、自用小客車等屬不可扣抵(完整清單見費用地雷)。
- 期別歸屬:憑證要歸對期——遲來的憑證跨期處理,與事務所確認。
零稅率與外銷
外銷貨物或勞務適用零稅率(銷項稅額 0、進項可退)——這是政府鼓勵外銷的設計,申報時檢附證明文件(報單、結匯證明)。做跨境生意(含軟體服務外銷)的,零稅率的適用與事務所確認,差異是現金流。
進口與跨境服務
進口貨物的營業稅由海關代徵(併關稅繳);向境外購買勞務(SaaS 訂閱、廣告費)有反向課稅的報繳議題——付款前先問事務所(這是憑證漏洞的第一名,見清單)。
常見問題
溢付稅額可以退嗎?
可以留抵或申請退稅(零稅率案件多數可退)——退稅的文件與時間成本跟事務所確認,現金流規劃的一部分。
忘記申報怎麼辦?
盡快補報並繳納——自動補報與被查獲的罰則差很大(危害程度與誠實處理成反比是稅法的通則)。補報的細節由事務所處理。
401 表看哪些欄位?
三個:銷項總額(營業規模)、進項可扣抵額(成本結構)、應納稅額(現金流出)——連續幾期對照,比看單期更能發現異常(報表解讀的進階版是三大報表的事)。
小規模(免用統編)要申報嗎?
免用統一發票的小規模營業人是定額課徵(查定課稅)——申報義務不同(見發票攻略),成長到門檻時由事務所協助轉換。